
बुधवार , मंसिर २, २०८३

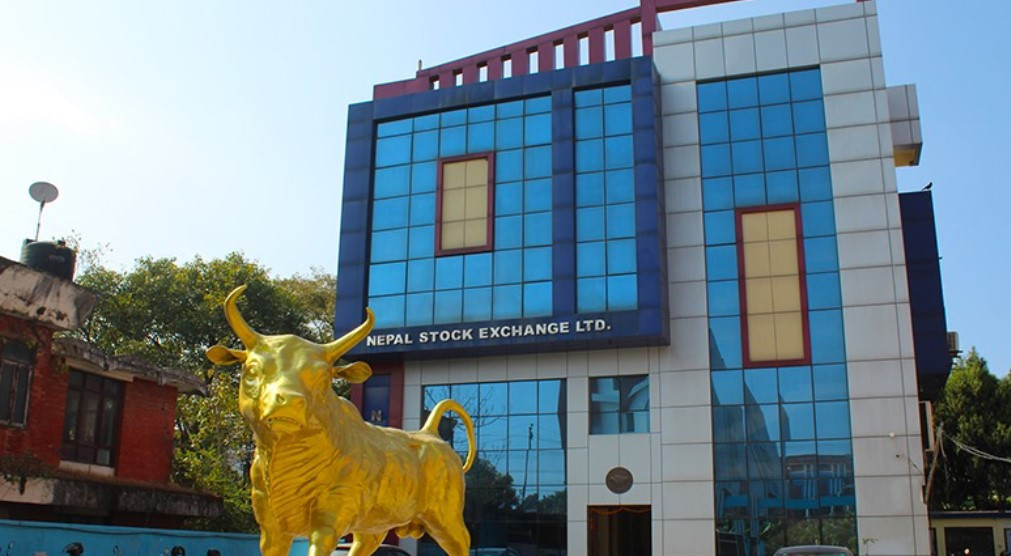
नेपालमा स्टार्टअप, साना तथा मझौला उद्यमदेखि ठूला पूर्वाधार परियोजनासम्म निजी पूँजी परिचालन गर्ने नयाँ वित्तीय संरचना विकास गर्ने उद्देश्यसहित नेपाल धितोपत्र बोर्ड (सेबोन) ले वैकल्पिक लगानी कोषसम्बन्धी नयाँ नियमावलीको मस्यौदा सार्वजनिक गरेको छ। प्रस्तावित ‘वैकल्पिक लगानी कोष नियमावली, २०८३’ ले प्राइभेट इक्विटी (PE), भेन्चर क्यापिटल (VC), ऋण कोष, पूर्वाधार कोष र हेज फण्डलगायतका लगानी संरचनालाई व्यवस्थित नियमनको दायरामा ल्याउने लक्ष्य राखेको छ।
बोर्डले धितोपत्रसम्बन्धी ऐन, २०६३ को दफा ११६ ले दिएको अधिकार प्रयोग गरी तयार पारेको मस्यौदाले यसअघि लागू ‘विशिष्टीकृत लगानी कोष नियमावली, २०७५’ लाई प्रतिस्थापन गर्ने प्रस्ताव गरेको छ। नयाँ व्यवस्थाले कोष स्थापना, सञ्चालन, व्यवस्थापन, लगानीको सीमा, विदेशी लगानीको प्रवेश तथा लगानीकर्ताको संरक्षणसम्मका विषय समेटेको छ।
.gif)
मस्यौदाअनुसार कोष व्यवस्थापकका रूपमा काम गर्न चाहने संस्थाले कम्पनी स्थापना गर्नुअघि नै सेबोनबाट पूर्वस्वीकृति लिनुपर्नेछ। पूर्वस्वीकृति पाएपछि छ महिनाभित्र कम्पनी स्थापना गरी अनुमतिपत्रका लागि आवेदन दिनुपर्ने प्रस्ताव छ। कोष व्यवस्थापकको न्यूनतम चुक्ता पुँजी पाँच करोड रुपैयाँ हुनुपर्नेछ। हाल सञ्चालनमा रहेका व्यवस्थापकलाई यो सीमा कायम गर्न तीन वर्षको समय दिने व्यवस्था पनि मस्यौदामा छ। बोर्डले मस्यौदामाथि सरोकारवालासँग सात दिनभित्र राय, सुझाव र प्रतिक्रिया मागेको छ। सुझाव support@sebon.gov.np मा पठाउन सकिनेछ।
कम्पनी, ट्रस्ट र एलएलपीबाट कोष स्थापना गर्न सकिने
नयाँ मस्यौदाको एउटा प्रमुख परिवर्तन कोष स्थापना गर्न सकिने कानुनी संरचनामा लचकता हो। प्रस्तावअनुसार वैकल्पिक लगानी कोष कम्पनी, ट्रस्ट, सीमित दायित्व साझेदारी (Limited Liability Partnership–LLP) वा बोर्डले तोकेको अन्य संरचनामा स्थापना र सञ्चालन गर्न सकिनेछ।
यसअघि यस्ता कोष मुख्यतः कम्पनी वा संगठित संस्थाका रूपमा सञ्चालन हुँदै आएका थिए। अन्तर्राष्ट्रिय अभ्यासअनुसार फरक कानुनी संरचनाबाट कोष सञ्चालन गर्न सकिने व्यवस्था प्रस्ताव गरिएसँगै नेपालमा निजी पूँजी परिचालनका लागि नयाँ विकल्प थपिन सक्नेछन्। मस्यौदाले कोषलाई लगानीको प्रकृति र जोखिमका आधारमा तीन श्रेणीमा वर्गीकरण गरेको छ।
- श्रेणी १ : स्टार्टअप, साना तथा मझौला व्यवसाय (SME), सामाजिक उद्यम र पूर्वाधार परियोजनामा लगानी गर्ने कोष।
- श्रेणी २ : प्राइभेट इक्विटी फण्ड, ऋण कोष (Debt Fund) र विशेष परिस्थिति कोष (Special Situations Fund)।
- श्रेणी ३ : उच्च जोखिमयुक्त क्षेत्रमा लगानी गर्ने हेज फण्ड।
यस वर्गीकरणले प्रारम्भिक चरणका उद्यमदेखि ठूला परियोजना र उच्च जोखिमयुक्त वित्तीय रणनीतिसम्मका लगानीलाई फरक प्रकृतिअनुसार नियमन गर्ने आधार तयार गर्नेछ।
कोष व्यवस्थापकको पुँजी पाँच करोड, सञ्चालक पाँचदेखि सात जना
कोष व्यवस्थापन गर्ने संस्थाको वित्तीय तथा संस्थागत क्षमता बढाउने उद्देश्यले मस्यौदाले न्यूनतम चुक्ता पुँजी पाँच करोड रुपैयाँ प्रस्ताव गरेको छ। हालको व्यवस्थामा यस्तो पुँजी दुई करोड रुपैयाँ रहेको थियो। नयाँ नियमावली लागू हुँदाका बखत दर्ता भइसकेका कोष व्यवस्थापकले तीन वर्षभित्र पाँच करोड रुपैयाँ चुक्ता पुँजी पुर्याउनुपर्नेछ।
कोष व्यवस्थापकको सञ्चालक समितिमा कम्तीमा पाँच र बढीमा सात जना सञ्चालक रहने व्यवस्था प्रस्ताव गरिएको छ। त्यस्तै, संस्था स्थापना गर्नुअघि नै बोर्डबाट पूर्वस्वीकृति लिनुपर्ने र स्वीकृतिपछि छ महिनाभित्र कम्पनी स्थापना गरी अनुमतिपत्रका लागि आवेदन दिनुपर्नेछ।
यस व्यवस्थाले कोष व्यवस्थापकको पुँजीगत क्षमता, संस्थागत संरचना र जवाफदेहितालाई थप व्यवस्थित गर्ने अपेक्षा गरिएको छ।
१५ करोड न्यूनतम कोष, व्यवस्थापकले पनि दुई प्रतिशत लगानी गर्नुपर्ने
मस्यौदाले कोष दर्ताका लागि न्यूनतम १५ करोड रुपैयाँको आकार प्रस्ताव गरेको छ। कोष व्यवस्थापकले आफूले व्यवस्थापन गर्ने कोषमा कम्तीमा दुई प्रतिशत हिस्सा निरन्तर कायम राख्नुपर्ने व्यवस्था पनि समेटिएको छ। त्यस्तै, एउटा कोषमा इकाईधनीको संख्या अधिकतम २०० जना हुने र कोष बन्दमुखी (Closed-ended) प्रकृतिको हुनुपर्नेछ। कोषको अवधि पाँचदेखि १५ वर्षसम्म प्रस्ताव गरिएको छ।
कोष व्यवस्थापकले पनि आफूले व्यवस्थापन गर्ने कोषमा लगानी गर्नुपर्ने व्यवस्थाले व्यवस्थापक र लगानीकर्ताको आर्थिक हितलाई केही हदसम्म एउटै दिशामा जोड्ने अपेक्षा गर्न सकिन्छ। तर, यस्तो लगानीको जोखिम, मूल्याङ्कन र व्यवस्थापकको दायित्वसम्बन्धी व्यवस्था पनि प्रभावकारी हुन आवश्यक छ।
भेन्चर क्यापिटल र एसएमईमा २५ लाख रुपैयाँबाट लगानी
नयाँ मस्यौदाले केही विशेष प्रकृतिका कोषमा लगानी गर्न आवश्यक न्यूनतम रकम घटाउने प्रस्ताव गरेको छ। सामान्यतया प्रतिइकाईधनी न्यूनतम लगानी सीमा ५० लाख रुपैयाँ रहने भए पनि भेन्चर क्यापिटल, साना तथा मझौला उद्यम, सामाजिक प्रभाव कोष र एन्जल फण्डका लागि यो सीमा २५ लाख रुपैयाँ प्रस्ताव गरिएको छ।
यसले परम्परागत रूपमा ठूलो रकम लगानी गर्न सक्ने सीमित लगानीकर्ताको पहुँचमा रहेका यस्ता कोषमा थप लगानीकर्ता सहभागी हुने सम्भावना बढाउन सक्छ। यद्यपि, २५ लाख रुपैयाँको न्यूनतम सीमा पनि आम साना बचतकर्ताका लागि सहज पहुँचयोग्य रकम होइन।
एकमुष्ट रकम होइन, प्रतिबद्धताअनुसार चरणबद्ध लगानी
मस्यौदाले वैकल्पिक लगानी कोषमा पुँजी परिचालनका लागि पुँजी प्रतिबद्धता (Capital Commitment) र चरणबद्ध पुँजी माग (Drawdown) प्रणालीलाई कानुनी मान्यता दिने प्रस्ताव गरेको छ। यस व्यवस्थामा लगानीकर्ताले सुरुमा आफूले लगानी गर्ने कुल रकमको प्रतिबद्धता जनाउनेछन्। कोष व्यवस्थापकले भने लगानीको आवश्यकता र योजनाअनुसार चरणबद्ध रूपमा रकम माग गर्न सक्नेछ। यसलाई पुँजी आह्वान (Capital Call) भनिन्छ।
मस्यौदाअनुसार कोषले १२ महिनाभित्र प्रारम्भिक बन्द (First Close) र २४ महिनाभित्र अन्तिम बन्द (Final Close) हासिल गर्नुपर्नेछ। कोषको अवधि गणना पनि फर्स्ट क्लोज भएको मितिबाट सुरु हुने प्रस्ताव छ। यसले लगानीकर्ताको प्रतिबद्ध रकम आवश्यकताअनुसार परिचालन गर्न र लगानी नभएको रकम लामो समयसम्म निष्क्रिय राख्नुपर्ने अवस्था कम गर्न सहयोग पुर्याउन सक्छ।
ऋण, पूर्वाधार र सामाजिक प्रभावसम्म लगानीको दायरा
हालको नियमावली मुख्यतः प्राइभेट इक्विटी, भेन्चर क्यापिटल र हेज फण्डमा केन्द्रित थियो। नयाँ मस्यौदाले भने लगानीका औजार तथा क्षेत्र विस्तार गर्ने प्रस्ताव गरेको छ। वैकल्पिक लगानी कोषअन्तर्गत ऋण कोष, पूर्वाधार कोष, फण्ड अफ फण्ड्स (Fund of Funds), एन्जल फण्ड, सामाजिक प्रभाव कोष र विशेष परिस्थिति कोष सञ्चालन गर्न सकिने व्यवस्था प्रस्ताव गरिएको छ।
यसले निजी पूँजीलाई सेयरमा मात्र सीमित नराखी ऋण, पूर्वाधार, प्रारम्भिक चरणका उद्यम तथा सामाजिक प्रभाव सिर्जना गर्ने परियोजनासम्म विस्तार गर्न सक्नेछ। विशेषगरी बैंक ऋणमा निर्भर रहेका दीर्घकालीन परियोजनाका लागि वैकल्पिक वित्तीय स्रोत विकास गर्ने सम्भावना यसले खोल्न सक्छ।
एउटै कम्पनी वा क्षेत्रमा २५ प्रतिशतसम्म मात्रै लगानी
लगानी विविधीकरण र जोखिम नियन्त्रणका लागि मस्यौदाले एउटा कम्पनी वा क्षेत्रमा कोषको कुल लगानीयोग्य रकमको बढीमा २५ प्रतिशतसम्म मात्र लगानी गर्न पाउने सीमा प्रस्ताव गरेको छ। निश्चित क्षेत्र तोकेर स्थापना भएका विशिष्टीकृत कोषका हकमा भने क्षेत्रगत सीमा लागू नहुने व्यवस्था प्रस्ताव गरिएको छ।
कोष व्यवस्थापक र इकाईधनीले समान सर्तमा सहलगानी (Co-investment) गर्न सक्नेछन्। तर स्वार्थको द्वन्द्व (Conflict of Interest) सिर्जना हुने क्रस–होल्डिङ तथा कोष व्यवस्थापकका सहायक कम्पनी वा कर्मचारीको प्रत्यक्ष संलग्नता भएका संस्थामा लगानी गर्न निषेध गर्ने व्यवस्था पनि मस्यौदामा छ।
त्यस्तै, कोषले गरेको लगानीको प्रत्येक वर्ष कम्तीमा एकपटक स्वतन्त्र मूल्याङ्कनकर्ताबाट मूल्याङ्कन गराउनुपर्ने प्रस्ताव गरिएको छ। गैरसूचीकृत कम्पनीमा गरिएको लगानीको वास्तविक मूल्य निर्धारण चुनौतीपूर्ण हुने भएकाले यस्तो व्यवस्थाले पारदर्शिता र लगानीकर्ताको विश्वास बढाउन सहयोग पुर्याउन सक्छ।
विदेशी कोष र लगानीकर्ताका लागि प्रवेश सहज बनाउने प्रस्ताव
नेपालको वैकल्पिक लगानी बजारमा विदेशी संस्थागत लगानीकर्ता र अन्तर्राष्ट्रिय कोष आकर्षित गर्न मस्यौदाले विशेष व्यवस्था प्रस्ताव गरेको छ।
विदेशी लगानीकर्ता वा विदेशमा दर्ता भएका कोषले नेपालमा सहायक कम्पनी स्थापना गरेर वा स्थानीय अनुमतिप्राप्त कोष व्यवस्थापकमातहत कोष सञ्चालन गर्न सक्नेछन्। विदेशमा दर्ता भइसकेका कोषलाई पनि नेपालमा दर्ता भएर सञ्चालन हुने बाटो खुला गर्ने प्रस्ताव छ।
विदेशी लगानीकर्ताले कोषका इकाई खरिद गर्न तथा लगानीबाट प्राप्त प्रतिफल र मूलधन विदेश फिर्ता लैजान आवश्यक स्वीकृति र लेखांकन प्रक्रिया पूरा गरी सहज व्यवस्था अपनाउन सक्ने प्रस्ताव गरिएको छ।
यसले नेपालमा घरेलु निजी पूँजीसँगै विदेशी संस्थागत पूँजी परिचालन गर्ने सम्भावना बढाउन सक्छ। तर, विदेशी लगानी तथा विदेशी मुद्रा विनिमयसम्बन्धी प्रचलित कानुनसँग यसको समन्वय महत्त्वपूर्ण हुनेछ।
लगानीकर्ताको सम्पत्ति सुरक्षा र मूल्याङ्कनमा कडाइ
मस्यौदाले कोषको सम्पत्ति र कोष व्यवस्थापकको सम्पत्ति पूर्ण रूपमा अलग राख्नुपर्ने व्यवस्था प्रस्ताव गरेको छ। एउटा कोषको सम्पत्ति अर्को कोषको दायित्व भुक्तानीमा प्रयोग गर्न पाइने छैन। प्रत्येक कोषको छुट्टै बैंक खाता, लेखा तथा लेखापरीक्षण हुनुपर्नेछ। त्यस्तै, लगानीकर्ताको आर्थिक हैसियत, जोखिम वहन क्षमता र अनुभव परीक्षण गरेर मात्र लगानी स्वीकार गर्नुपर्ने व्यवस्था प्रस्ताव गरिएको छ। इकाईधनीको दायित्व आफूले खरिद गरेको इकाईको सीमासम्म मात्र रहनेछ।
लगानी गरिएको कम्पनीको धितोपत्र सार्वजनिक निष्कासन भई बाँडफाँट भएको मितिले एक वर्ष पूरा भएपछि वा अन्तिम लगानी गरेको तीन वर्ष पूरा भएपछि दोस्रो बजारमार्फत बिक्री गर्न सकिने व्यवस्था पनि मस्यौदामा उल्लेख छ। यसले लगानीबाट बाहिरिने प्रक्रिया (Exit Mechanism) लाई समयसीमासहित व्यवस्थित गर्ने उद्देश्य राखेको देखिन्छ।
निजी पूँजी बजार विस्तारको सम्भावना, कार्यान्वयन मुख्य चुनौती
नेपालमा स्टार्टअप तथा नयाँ उद्यमले प्रारम्भिक चरणमा आवश्यक पूँजी जुटाउन कठिनाइ भोग्दै आएका छन्। बैंकबाट ऋण लिन धितो र नियमित आम्दानीको आधार आवश्यक पर्ने तथा आईपीओमार्फत पुँजी जुटाउन व्यवसायले निश्चित आकार र नियामकीय तयारी पूरा गर्नुपर्ने भएकाले सबै उद्यमका लागि यी विकल्प सहज छैनन्। यस्तो अवस्थामा भेन्चर क्यापिटल, एन्जल फण्ड र प्राइभेट इक्विटीले नयाँ उद्यमलाई जोखिमअनुसारको पूँजी उपलब्ध गराउन सक्छन्। त्यस्तै, पूर्वाधार तथा ऋण कोषले दीर्घकालीन परियोजनामा निजी पूँजी परिचालनका थप विकल्प दिन सक्छन्।
तर, नियमावलीमा नयाँ व्यवस्था थपिँदैमा लगानी स्वतः बढ्ने छैन। लगानीकर्ताको विश्वास, परियोजनाको गुणस्तर, संस्थागत सुशासन, पारदर्शी मूल्याङ्कन, लगानीबाट बाहिरिने स्पष्ट मार्ग, करसम्बन्धी स्पष्टता र नियामकीय स्थिरता पनि उत्तिकै आवश्यक हुनेछन्। सेबोनले मस्यौदालाई अन्तिम रूप दिनुअघि सात दिनभित्र सरोकारवालासँग सुझाव मागेको छ। प्राप्त सुझावको अध्ययन र विश्लेषणपछि आवश्यक प्रक्रिया पूरा गरी नियमावलीलाई अन्तिम रूप दिइने बोर्डले जनाएको छ। नयाँ व्यवस्था कार्यान्वयनमा आएमा नेपालमा घरेलु तथा विदेशी निजी पूँजी परिचालनका लागि थप संस्थागत आधार तयार हुन सक्छ। तर यसको वास्तविक प्रभाव नियमावलीका प्रावधान कति व्यावहारिक हुन्छन् र कार्यान्वयन कति प्रभावकारी हुन्छ भन्ने कुराले निर्धारण गर्नेछ।
Be the first to comment!
.gif)
© 2026 All right reserved to businessnewsnepal.com
Design & Developed By


प्रतिक्रिया दिनुहोस